Resposta rápida: os seguros de vida protegem pessoas e rendimentos em caso de morte, invalidez ou doença grave. Os seguros não vida protegem bens, saúde e responsabilidades, como o carro, a casa ou as despesas médicas. Em Portugal, a maioria das famílias precisa de uma combinação dos dois.
Quando se fala em seguros, é comum a conversa ficar presa ao preço. Mas antes de comparar valores, vale a pena perceber a que “gaveta” pertence cada apólice, porque isso muda o que está realmente protegido.
O que são seguros de vida
Os seguros de vida garantem um capital ou uma renda a si ou aos seus beneficiários quando acontece um evento que afeta a pessoa segurada. Os mais comuns são o seguro de vida risco, que paga em caso de morte ou invalidez, o seguro de vida associado ao crédito habitação, e os produtos de poupança para a reforma, como os PPR. Em comum têm um objetivo simples: evitar que um imprevisto pessoal se transforme num problema financeiro para quem depende de si.
O que são seguros não vida
Os seguros não vida abrangem tudo o que não está ligado à vida da pessoa em si. Incluem o seguro automóvel, o multirriscos habitação, o seguro de saúde, o seguro de viagem, a responsabilidade civil e os acidentes de trabalho. Funcionam, em geral, por contratos anuais renováveis e cobrem danos materiais, despesas ou responsabilidades perante terceiros.
Seguros de vida e não vida: as principais diferenças
| Seguros de Vida | Seguros Não Vida | |
| O que protege | Pessoas e rendimentos | Bens, saúde e responsabilidades |
| Exemplos | Vida risco, crédito habitação, PPR | Automóvel, habitação, saúde, viagem |
| Quando paga | Morte, invalidez ou doença grave | Danos, roubo, acidentes ou despesas médicas |
Outra diferença prática é a duração. Muitos seguros de vida acompanham um compromisso longo, como um crédito à habitação, enquanto os não vida são normalmente revistos todos os anos, o que facilita a comparação e a mudança de seguradora.
Como saber de que seguros precisa
Um bom ponto de partida é fazer três perguntas. Quem depende do meu rendimento? Que bens teria dificuldade em substituir? E que riscos poderiam deixar-me com uma despesa grande de uma só vez? Se tem filhos ou um crédito em curso, o seguro de vida ganha peso. Se tem carro, casa própria ou quer acesso mais rápido a cuidados privados, os seguros não vida passam a ser prioridade.
Em quase todos os casos, o seguro automóvel, com a responsabilidade civil obrigatória, é o ponto de partida. A seguir, costuma fazer sentido proteger a habitação, depois a saúde e, por fim, a proteção de rendimentos e da família através de um seguro de vida.
Quando faz sentido recorrer a um mediador
Em Portugal, muitas famílias recorrem a um mediador de seguros para não ter de comparar apólices sozinhas. É o caso da SkylineSeguros, mediador de seguros em Portugal com atendimento a partir de Fradelos, que ajuda a analisar o perfil de cada cliente e a comparar soluções de várias seguradoras, tanto em vida como em não vida. A vantagem está no aconselhamento independente: em vez de uma proposta única, tem opções lado a lado e explicações claras sobre coberturas, exclusões e preço.
Erros comuns ao contratar
O primeiro é segurar pelo valor errado, seja por defeito, e receber menos do que precisa, seja por excesso, e pagar prémios desnecessários. O segundo é ignorar exclusões e períodos de carência. O terceiro é acumular coberturas repetidas em apólices diferentes, sobretudo em saúde e acidentes pessoais. Rever as apólices uma vez por ano evita a maioria destes problemas.
Perguntas frequentes
O seguro de saúde é vida ou não vida?
Em Portugal, o seguro de saúde é classificado como não vida, porque cobre despesas médicas e não um capital por morte ou invalidez.
Posso ter seguros de vida e não vida na mesma seguradora?
Sim, mas não é obrigatório. Pode escolher seguradoras diferentes para cada produto, consoante a melhor oferta.
O seguro de vida do crédito habitação tem de ser o do banco?
Não necessariamente. Pode comparar alternativas, desde que cumpram as condições exigidas pela instituição de crédito.
Em resumo
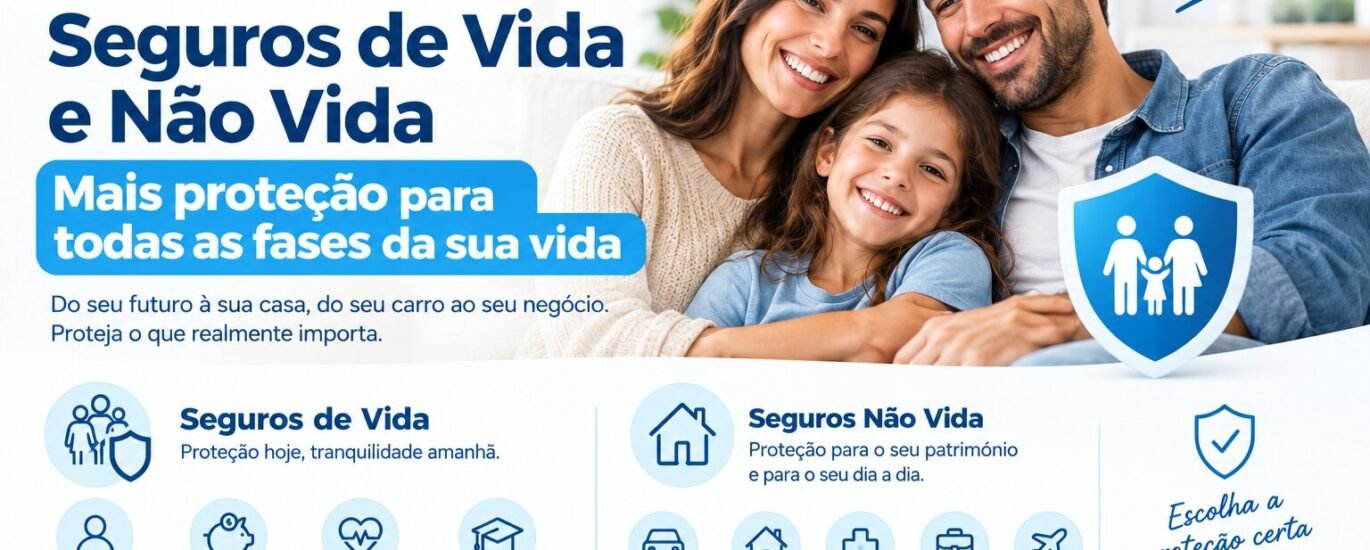
Seguros de vida e não vida respondem a riscos diferentes e, por isso, completam-se. Os primeiros protegem a sua família e o seu rendimento. Os segundos protegem o seu património e o seu dia a dia. Perceber esta diferença é o primeiro passo para construir uma proteção equilibrada, sem lacunas e sem pagar a mais.