
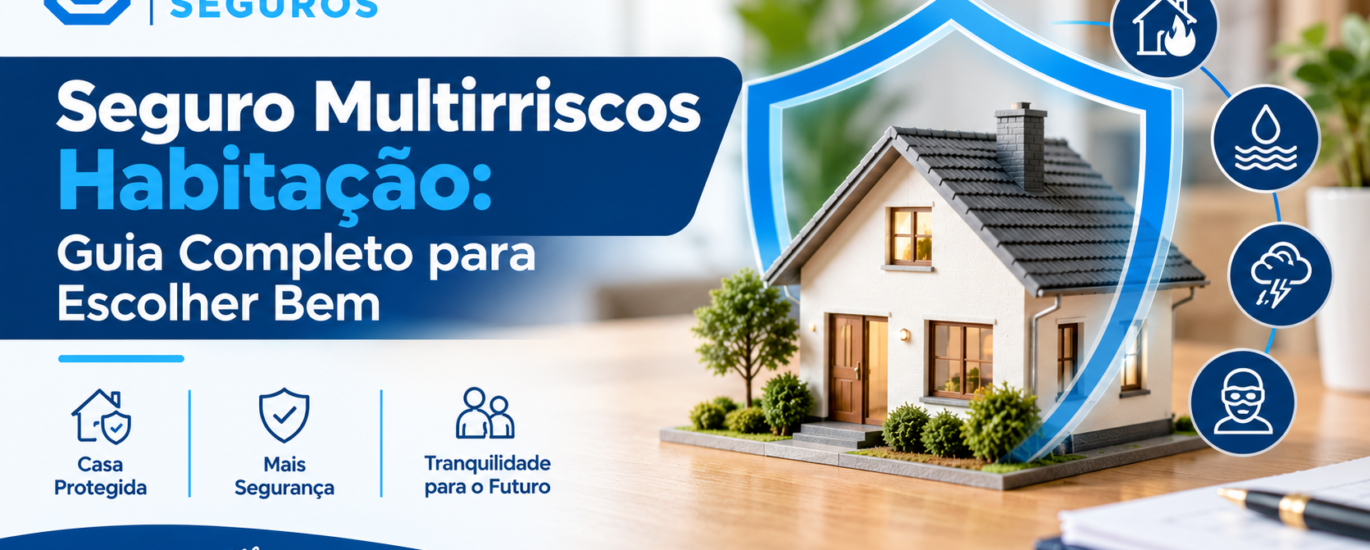
Uma casa não é apenas quatro paredes — é o resultado de anos de esforço, poupança e planeamento. Por isso, quando falamos em proteger esse patrimônio, o seguro multirriscos habitação costuma ser a primeira linha de defesa contra imprevistos como incêndios, inundações, roubos ou danos causados por fenómenos naturais. Ainda assim, muitos proprietários e inquilinos contratam este seguro sem perceber bem o que estão realmente a pagar — e o que ficam de fora da cobertura.
Se está a pensar contratar ou renovar o seu seguro de casa, aqui ficam os pontos essenciais para tomar uma decisão informada.
O que é o seguro multirriscos habitação
Trata-se de uma apólice que reúne, num único contrato, diferentes tipos de proteção para a habitação: danos no edifício, no recheio, responsabilidade civil perante terceiros e, em muitos casos, assistência ao domicílio. O nome “multirriscos” vem precisamente daí — cobre múltiplos riscos ao mesmo tempo, em vez de exigir apólices separadas para cada tipo de incidente.
1. Distinga cobertura do edifício e do recheio
Um erro comum é confundir estas duas coberturas. A cobertura do edifício protege a estrutura da casa — paredes, telhado, canalizações fixas. Já a cobertura do recheio protege o que está dentro dela: móveis, eletrodomésticos, roupas e objetos pessoais. Se vive em casa arrendada, pode não precisar de segurar o edifício, mas o recheio continua a ser essencial.
2. Verifique os riscos realmente cobertos
Incêndio e quedas de raio costumam estar sempre incluídos, mas outros riscos como inundações, tempestades, roubo ou furto, e danos por água podem exigir coberturas adicionais. Antes de assinar, confirme exatamente quais os eventos cobertos pela sua apólice — e quais exigem um extra.
3. Avalie o capital seguro com atenção
O valor pelo qual a casa e os bens estão segurados deve refletir o custo real de reconstrução e substituição, não o preço de mercado do imóvel. Segurar por um valor demasiado baixo significa receber uma indemnização insuficiente em caso de sinistro grave; segurar por um valor demasiado alto significa pagar prémios desnecessariamente elevados.
4. Considere a responsabilidade civil
Se um cano rebentar e causar danos ao apartamento do vizinho, ou se alguém se magoar dentro de sua casa, a cobertura de responsabilidade civil é o que evita que essa situação se transforme num problema financeiro sério. Vale a pena confirmar os limites de indemnização incluídos nesta parte da apólice.
É também nesta fase — ao comparar capital seguro, riscos incluídos e limites de responsabilidade civil entre diferentes seguradoras — que muitos portugueses recorrem a plataformas de comparação para facilitar a escolha. Serviços como o da SkylineSeguros costumam ajudar neste processo, ao reunir informação clara sobre planos de multirriscos habitação de várias seguradoras, tornando mais simples perceber qual apólice oferece a melhor relação entre proteção e preço.
5. Leia as exclusões com atenção
Toda a apólice tem exclusões — situações que não são cobertas mesmo pagando o prémio. Danos causados por falta de manutenção, desgaste natural, ou uso indevido do imóvel são exemplos comuns. Conhecer estas exclusões evita surpresas desagradáveis no momento de acionar o seguro.
6. Confirme os serviços de assistência incluídos
Muitas apólices multirriscos incluem assistência 24 horas para situações urgentes, como um cano rebentado ou uma fechadura avariada. Este serviço pode fazer toda a diferença num imprevisto fora de horas, por isso vale a pena verificar se está incluído e quais os limites de utilização.
O que fica desta análise
O seguro multirriscos habitação não deve ser escolhido apenas pelo preço mais baixo. Vale mais comparar coberturas, capital seguro e exclusões do que assinar a primeira proposta que aparece. Uma casa bem protegida é aquela cujo seguro foi pensado com atenção, e não apenas assinado por rotina — e essa escolha faz toda a diferença quando o imprevisto acontece.