
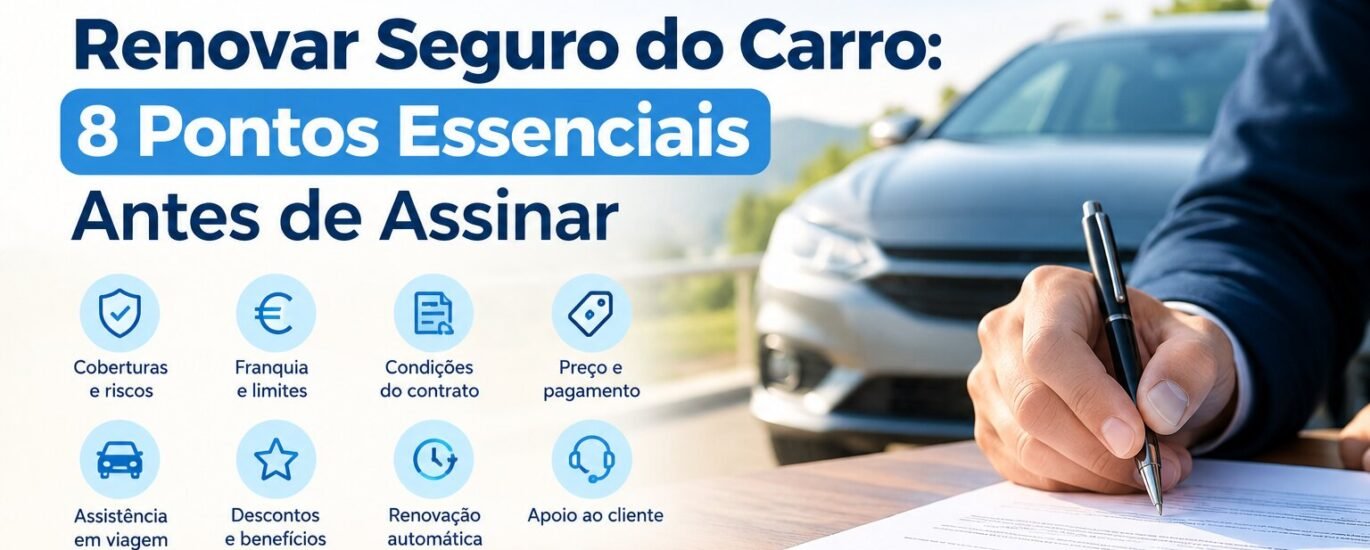
O que você deve verificar antes de renovar o seguro do seu carro?
A carta da seguradora chega, o valor está lá em baixo, bem visível, e a tentação é assinar sem pensar duas vezes. Afinal, já é o mesmo carro, a mesma apólice, o mesmo hábito de todos os anos. Mas a renovação automática do seguro automóvel é, provavelmente, uma das decisões financeiras mais repetidas e menos analisadas que os condutores portugueses tomam todos os anos. E isso tem um custo real.
Antes de carimbar o “sim” para mais doze meses de cobertura, vale a pena parar cinco minutos e rever alguns pontos que fazem toda a diferença no bolso e na proteção que realmente tem em mãos.
1. Compare o preço com o mercado atual
O erro mais comum é presumir que o preço da renovação é automaticamente competitivo. As seguradoras ajustam os prémios todos os anos com base em vários fatores, e nem sempre para melhor. Peça pelo menos duas ou três cotações alternativas antes da data de renovação. Isto não significa necessariamente trocar de seguradora — significa ter dados na mão para negociar ou confirmar que está mesmo a pagar um valor justo.
2. Reveja as coberturas incluídas na apólice
Com o tempo, a sua situação muda: talvez o carro já não seja tão novo, talvez passe a fazer menos quilómetros, ou talvez precise agora de mais proteção porque usa o veículo para trabalho. Verifique se continua a fazer sentido manter coberturas como danos próprios, assistência em viagem, proteção contra roubo ou furto, e cobertura de vidros. Retirar coberturas que já não usa pode baixar o prémio; adicionar as que faltam pode evitar um problema caro mais tarde.
3. Confirme o valor da franquia
A franquia — o valor que fica a seu cargo em caso de sinistro — costuma ser esquecida até ao momento em que é realmente preciso pagá-la. Franquias mais baixas normalmente significam prémios mensais mais altos, e o inverso também é verdade. Encontrar o equilíbrio certo entre o que paga todos os meses e o que estaria disposto a pagar num imprevisto é essencial para não ter surpresas desagradáveis.
4. Analise o seu histórico de sinistros
Se não teve sinistros no último ano, isso deve refletir-se num bónus de não sinistralidade — um desconto que recompensa condutores cuidadosos. Verifique se esse benefício está corretamente aplicado na proposta de renovação. Se, pelo contrário, teve algum incidente, é natural que o valor suba; ainda assim, comparar com outras opções do mercado ajuda a perceber se o aumento é proporcional.
5. Verifique o valor de mercado atual do veículo
Os carros perdem valor com o tempo, mas nem sempre as apólices acompanham essa desvalorização automaticamente. Pagar um prémio calculado com base num valor de veículo desatualizado é dinheiro a mais a sair da carteira sem necessidade. Peça à seguradora para atualizar o valor segurado de acordo com o estado real e a idade do carro.
É também nesta fase de comparação que muitos condutores em Portugal recorrem a plataformas independentes para simular diferentes propostas lado a lado — e é exatamente aqui que serviços como o da SkylineSeguros costumam ajudar, ao reunir num só lugar informação clara sobre coberturas, franquias e preços praticados pelas principais seguradoras do país, facilitando uma comparação mais informada antes de tomar a decisão final.
6. Leia as condições de pagamento e eventuais penalizações
Pagamento anual, semestral ou mensal — cada modalidade pode ter um custo total diferente, com juros ou taxas adicionais escondidas nas parcelas fracionadas. Verifique também se existem penalizações por cancelamento antecipado, caso decida trocar de seguradora a meio do contrato.
7. Avalie a reputação e o serviço de apoio ao cliente
Um prémio baixo perde todo o sentido se, na hora de acionar o seguro, o atendimento for lento ou burocrático. Pesquise avaliações de outros clientes, tempos médios de resposta a sinistros e a facilidade de contacto em caso de emergência. A qualidade do serviço pós-venda costuma pesar tanto quanto o preço.
8. Confira os limites de indemnização e exclusões
Por fim, leia com atenção os limites máximos de indemnização e as situações que ficam de fora da cobertura. Condução sob efeito de álcool, uso do veículo fora da finalidade declarada ou condutores não identificados na apólice são exemplos comuns de exclusões que podem invalidar um pedido de indemnização exatamente quando mais precisa dele.
O que fica desta análise
Renovar o seguro do carro não precisa de ser uma tarefa longa, mas também não deve ser um gesto automático. Reservar um pouco de tempo para comparar preços, rever coberturas e confirmar as condições da apólice é o que separa um condutor bem protegido de outro que só descobre as lacunas do seguro no pior momento possível durante um sinistro. Da próxima vez que a carta de renovação chegar, vale a pena ler com calma antes de assinar.

