
Conduzir em Portugal sem seguro automóvel não é apenas arriscado é ilegal. Mas entre saber que o seguro é obrigatório e realmente perceber que tipo de cobertura faz sentido para o seu carro e para o seu bolso, vai uma grande distância. Todos os anos, milhares de condutores portugueses escolhem apólices às pressas, comparam pouco e acabam por pagar mais do que deveriam ou, pior, ficam mal protegidos no momento em que mais precisam.
Se está a contratar o seu primeiro seguro automóvel ou simplesmente quer perceber melhor o que está a pagar, este guia reúne os pontos mais importantes a considerar.
1. Conheça os três tipos principais de seguro automóvel
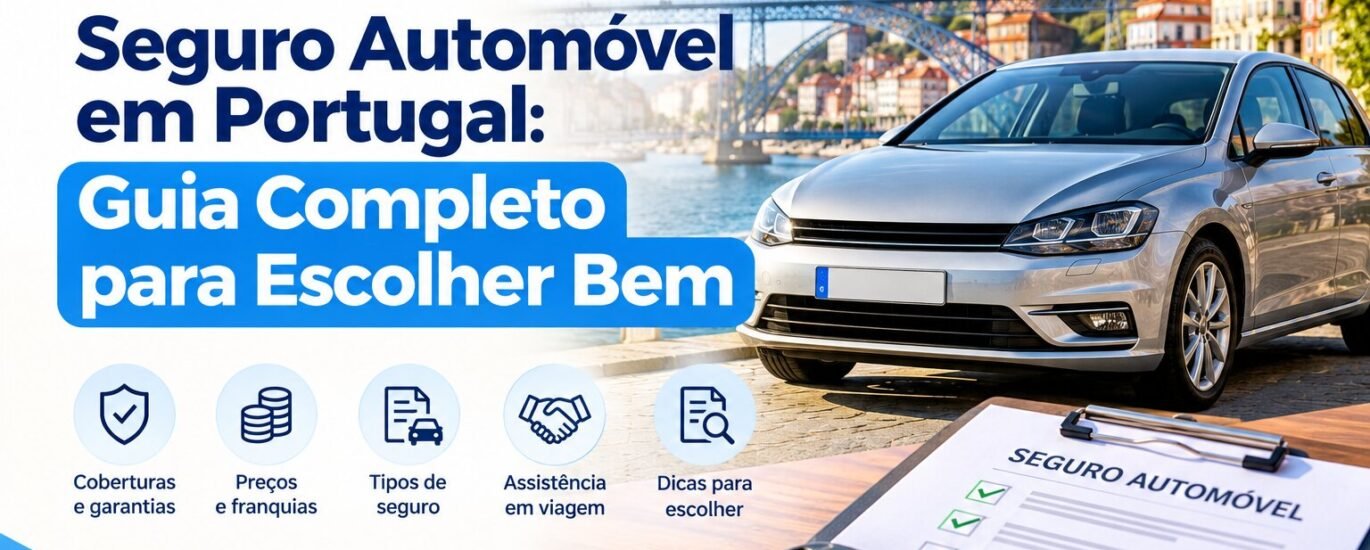
Em Portugal, existem três grandes categorias: o seguro obrigatório de responsabilidade civil, que cobre danos causados a terceiros e é exigido por lei; o seguro contra danos próprios, que cobre também o seu próprio veículo em caso de acidente, incêndio ou roubo; e as apólices intermédias, que combinam a cobertura obrigatória com algumas garantias adicionais, sem chegar ao nível completo dos danos próprios.
2. Perceba o que o seguro obrigatório realmente cobre
Muitos condutores assumem, erradamente, que o seguro obrigatório os protege a eles próprios ou ao seu carro. Na realidade, esta cobertura existe para proteger terceiros — outros condutores, peões, e os respetivos bens — em caso de acidente causado por si. Se quiser proteção para o seu próprio veículo, precisa de coberturas adicionais.
3. Avalie se compensa um seguro contra danos próprios
Para carros novos ou de valor elevado, um seguro com cobertura de danos próprios costuma compensar, porque o custo de reparação ou substituição do veículo seria significativo. Já para carros mais antigos e de valor reduzido, pode fazer mais sentido optar apenas pelo seguro obrigatório, complementado com algumas garantias específicas, como assistência em viagem.
4. Compare franquias entre seguradoras
A franquia — o valor que o condutor paga do próprio bolso em caso de sinistro — varia significativamente entre seguradoras e entre tipos de apólice. Uma franquia mais baixa normalmente aumenta o prémio mensal, enquanto uma franquia mais alta reduz o custo mensal, mas aumenta o risco financeiro em caso de acidente.
Com tantas variáveis a considerar — tipo de cobertura, franquia, preço e reputação da seguradora — comparar propostas manualmente pode ser demorado. É por isso que muitos condutores em Portugal recorrem a plataformas de comparação para simplificar o processo. Serviços como o da SkylineSeguros costumam ajudar nesta fase, ao reunir num só lugar informação clara sobre coberturas, franquias e preços de diferentes seguradoras, tornando mais fácil encontrar a apólice com a melhor relação entre proteção e custo.
5. Considere as coberturas adicionais
Assistência em viagem, proteção contra fenómenos naturais, cobertura de vidros e proteção jurídica são exemplos de garantias que podem ser adicionadas à apólice base. Nem todas são necessárias para todos os condutores, mas vale a pena avaliar quais fazem sentido de acordo com o uso que dá ao veículo.
6. Aproveite o bónus por não sinistralidade
Condutores sem sinistros ao longo dos anos costumam beneficiar de descontos progressivos no prémio do seguro. Este benefício é um dos motivos pelos quais vale a pena manter a mesma seguradora ao longo do tempo — ou, pelo menos, confirmar que um eventual desconto acumulado é respeitado ao mudar de companhia.
O que fica deste guia
Escolher o seguro automóvel certo em Portugal não é apenas cumprir uma obrigação legal — é uma decisão financeira que merece atenção. Comparar coberturas, franquias e preços antes de assinar é o que separa um condutor bem protegido de outro que só descobre as lacunas da apólice no pior momento possível: durante um sinistro.